Le transport combiné en Allemagne affiche depuis quelques années des évolutions défavorables, pour des raisons tant conjoncturelles que structurelles, et ceci autant en rail-route qu’en fluvial-route. Mais il reste, en volume et de loin, le plus important d’Europe. Aussi, en cet automne 2026 où l’économie allemande semble retrouver des couleurs, votre Combilettre vous propose un tour d’horizon du transport combiné outre-Rhin, afin d’étudier ses forces et ses faiblesses et de questionner son avenir et ses nouvelles opportunités, y compris en interface avec la France. C’est l’objet de ce Dossier du mois.
L’économie allemande, historiquement très industrielle…
Première économie d’Europe avec un PIB de 4 470 milliards d’euros en 2025, l’Allemagne se distingue aussi, trente-cinq ans après sa réunification, par une forte part de l’industrie dans ce PIB, qui atteint 23% du total, le double de la France.
Les forces de l’industrie allemande sont connues, elles reposent sur trois piliers historiques, l’automobile, la chimie et les équipements, dont la renommée est mondiale. Elles résultent également d’un tissu entrepreneurial très dynamique, habitué depuis toujours à l’export, pratiquant un important effort de R&D et enraciné dans les territoires – le fameux Mittelstand comptant plus de 18 000 entreprises. En conséquence, le pays est le 3e au monde par la valeur de ses exportations après la Chine et les Etats-Unis ; il enregistre aussi le 2e excédent commercial industriel au monde après la Chine, à 200 milliards d’euros.
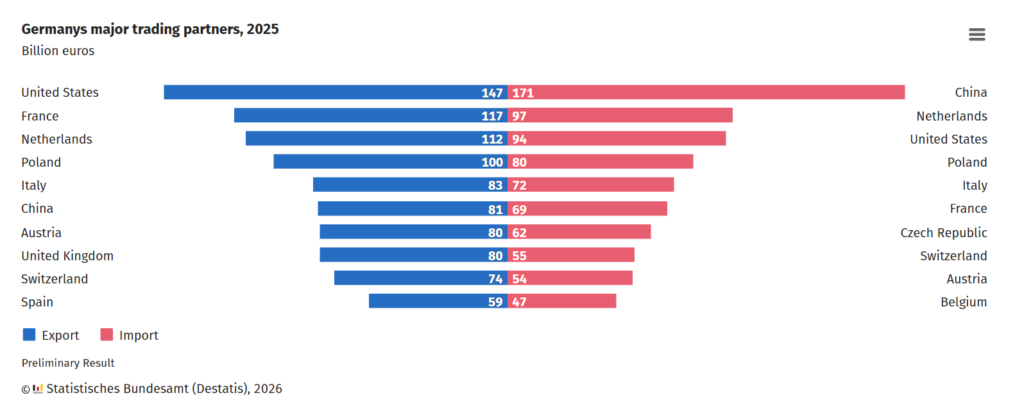
Le graphique ci-dessous détaille les principaux flux commerciaux de l’Allemagne avec ses partenaires étrangers. On remarque que la France est la deuxième destination mondiale des produits allemands après les Etats-Unis. Au total, l’Allemagne et la France échangent chaque année un ordre de grandeur de presque 190 milliards d’euros de marchandises (source : Destatis, l’organisme fédéral allemand de statistiques).
…reste une très importante pourvoyeuse de transport de marchandises…
En conséquence de cette forte activité industrielle, le transport de marchandises est extrêmement intense en Allemagne : en 2025, il représentait plus de 660 milliards de tonnes-kilomètres tous modes confondus, plus du double de son équivalent français – et un chiffre remarquable pour une Allemagne un tiers plus petite que la France en superficie.
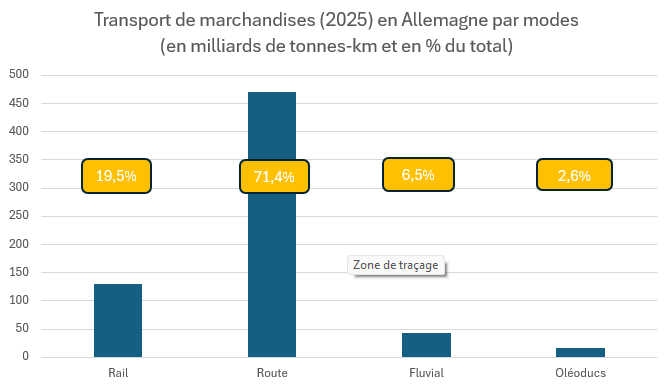
En termes de part modale, l’Allemagne se distingue par une forte proportion de ferroviaire (à 19,5%) et de fluvial (à 6,5%), mais également par celle des oléoducs et conduites de gaz (à 2,6%), la route restant le mode dominant avec 71,4% des tonnes-kilomètres (et le transport par voie aérienne restant confidentiel, entre 0,2 et 0,5%). Toutes ces proportions sont stables depuis une dizaine d’années (cf. graphique ci-dessous, d’après les chiffres Destatis et SGKV).
Cette part importante des modes massifiés, l’Allemagne la doit à deux facteurs déterminants :
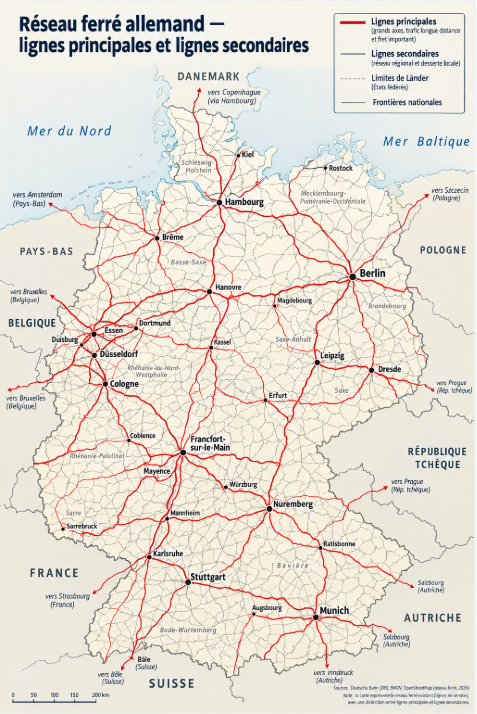
- ses réseaux de forte densité : ainsi, les réseaux ferroviaire et fluvial atteignent respectivement 38 800 kilomètres et 7 700 kilomètres, soit des niveaux de densité par kilomètre-carré de territoire parmi les plus élevés d’Europe ; notons que le réseau ferré allemand est électrifié à 58% et que le réseau fluvial est aux deux tiers à grand gabarit ;
- sa géographie industrielle très polarisée, historiquement dans de grands bassins (Ruhr, Rhin-Main, Saxe centrale) et qui se rencontre aujourd’hui dans d’autres régions (Munich, Stuttgart, Hambourg) ; malgré la fin de l’extraction charbonnière en 2018 et quelques désindustrialisations, l’Allemagne possède toujours de très nombreux sites industriels et quelques gigafactories remarquables (BASF à Ludwigshafen, Bayer/Chempark à Leverkusen, Volkswagen à Wolfsburg…)
En termes portuaires, si Hambourg est son seul port de commerce d’importance, l’économie allemande s’appuie toujours sur ceux du Benelux, Anvers et surtout Rotterdam, au débouché naturel de l’axe rhénan.
…et un client de choix du transport combiné
Cette utilisation intense des modes massifiés est largement due au transport combiné, qui, en Allemagne, s’est développé dans l’après-guerre et a connu une très forte croissance dans les années 1990 et 2000 après la réunification.
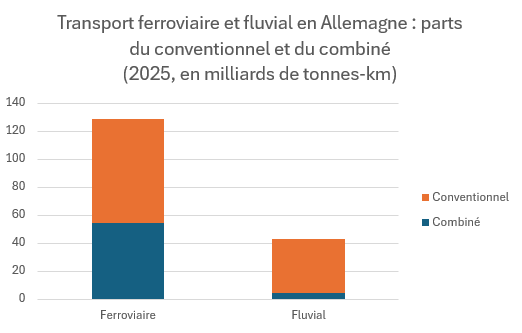
En 2025, le combiné représentait 42% du fret ferroviaire total (soit 54,4 milliards de tonnes-kilomètres) et 11% du fret fluvial total (soit 4,6 milliards de tonnes-kilomètres), des proportions somme toute assez proches de la France (cf. graphique ci-dessous, d’après les chiffres SGKV).
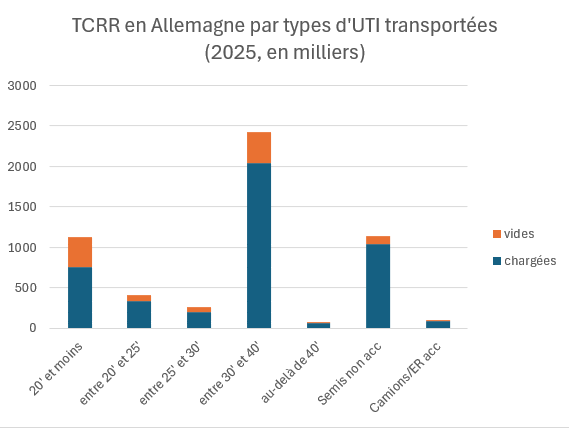
La prédominance du transport combiné rail-route (TCRR) se lit également dans le nombre d’UTI acheminées, à hauteur de 5,5 millions en 2025, dont 78% de conteneurs maritimes et de caisses mobiles, 21% de semi-remorques non accompagnées et 2% de camions et d’ensembles routiers accompagnés sur les « routes roulantes ». Le graphique ci-dessous détaille ces acheminements par types d’UTI et de chargement (vides/pleins), on remarque la nette prééminence du transport d’UTI de 40 pieds mais également le bas chiffre des 45 pieds ; au total, 21% des UTI acheminées en TCRR sont des vides (source : SGKV).
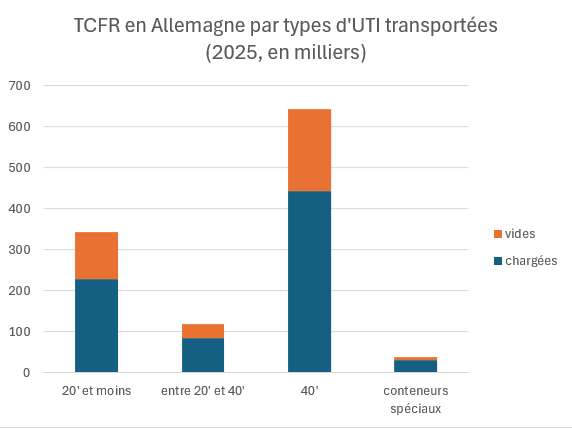
Pour sa part, le transport combiné fleuve-route, qui se concentre très majoritairement sur le Rhin et ses affluents (Ruhr, Moselle, Neckar), achemine un ordre de grandeur de 1,1 million de conteneurs maritimes, dont le détail est ci-dessous (source : SGKV).
En appui à ces trafics, le système allemand de transport combiné s’appuie sur plus de 150 terminaux ou sites intermodaux (rail-route, fleuve-route ou trimodaux) disséminés dans le pays, où ont été réalisées plus de 12 millions de manutentions en 2025. Ces données englobent les sites portuaires et fluviaux.
Le premier exploitant de terminaux rail-route en Allemagne est la société DUSS (Deutsche Umschlaggesellschaft Schiene-Strasse : « société allemande de transfert rail-route »), filiale du groupe Deutsche Bahn et plus précisément du gestionnaire d’infrastructures DB InfraGO (ex-DB Netz), à hauteur de 87% de son capital. DUSS assure l’exploitation de 24 terminaux (DB InfraGO restant propriétaire de leur foncier) qui sont, bien entendu, ouverts à tous les opérateurs de transport combiné et dont les principaux sont ceux de Hambourg-Billwerder, Cologne-Eifeltor et Munich-Riem, tous trois crédités d’une capacité de 330 000 manutentions par an, selon le website de DUSS. DUSS a enregistré en 2025 un CA d’environ 70 millions d’euros.
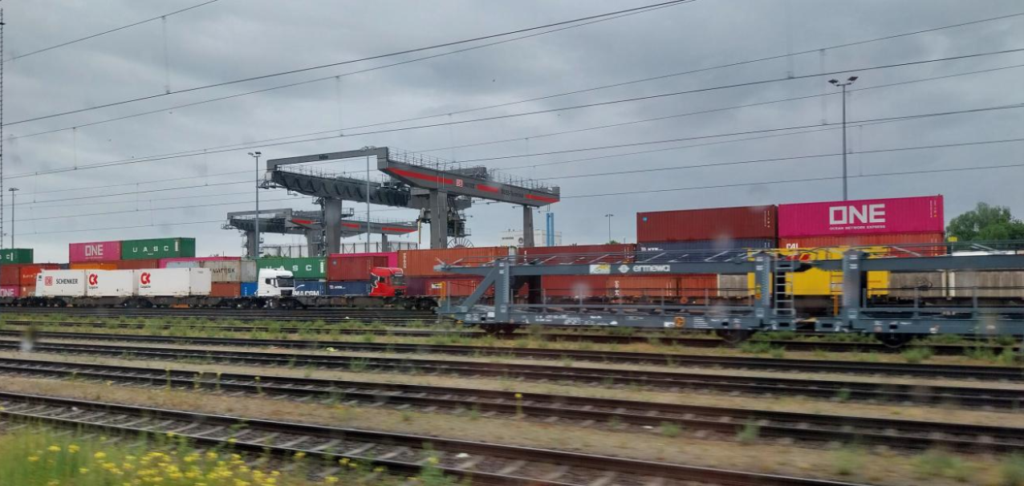
Le terminal rail-route de Munich-Riem, exploité par DUSS
Le combiné rail-route allemand peut encore compter sur un atout technique : le réseau ferré germanique dispose historiquement d’un gabarit généreux, et sur ses grands axes de fret dégage systématiquement le gabarit « P400 / wagons poches », d’où les importants flux de semi-remorques mentionnés plus haut.
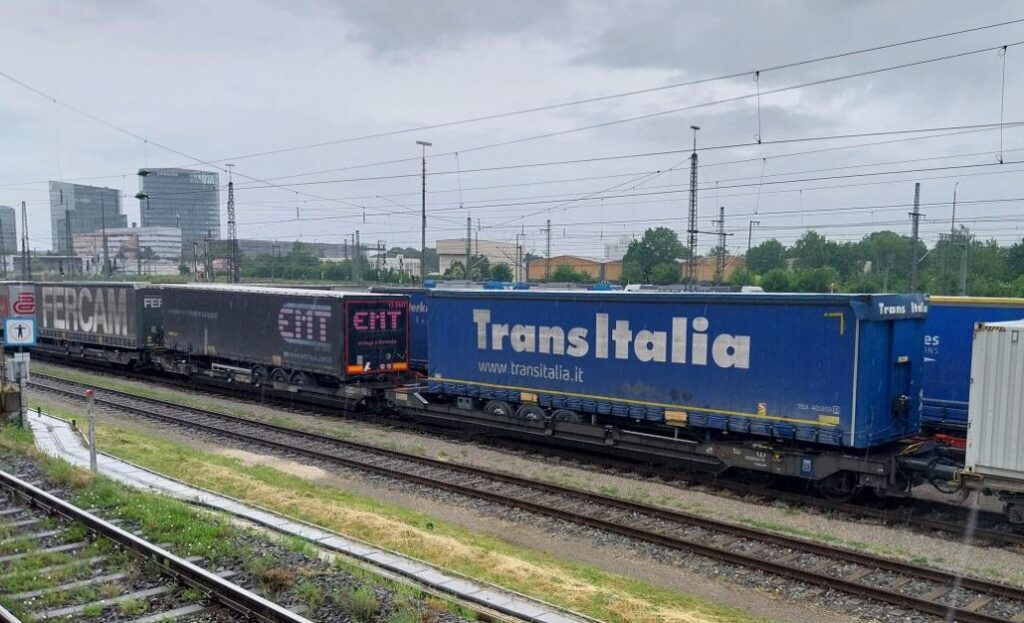
Train de combiné chargés de semi-remorques près de Munich : un spectacle courant en Allemagne
Sous l’angle commercial, le combiné rail-route allemand présente aussi la caractéristique d’intégrer l’Asie : ses principaux opérateurs ont mis en place des liaisons reliant la Chine à l’Allemagne. Depuis 2022, ces liaisons tendent à utiliser les axes ferroviaires d’Asie centrale, de façon à éviter l’Ukraine et la Russie.
Enfin, notons que la profession du combiné en Allemagne se structure autour de plusieurs organismes professionnels, notamment le SGKV, créé en 1928, qui rassemble des opérateurs de combiné ferroviaire ou fluvial, des ports maritimes ou fluviaux, des manutentionnaires portuaires, des loueurs et des constructeurs de matériels (wagons, semi-remorques, portiques, grues), mais également certains chargeurs importants (Siemens, BASF, Evonik…), des organismes de formation publics et privés et des bureaux d’études.
Depuis 2022, des évolutions négatives aux causes multiples
On le sait, l’économie allemande connaît depuis 2022 des vents contraires en raison de facteurs extérieurs conjoncturels (guerre en Ukraine, flambée des prix énergétiques, tensions sur les routes maritimes, guerre douanière engagée par les Etats-Unis en 2025), mais aussi d’une concurrence industrielle chinoise nouvelle dans des secteurs-clés comme l’automobile et la chimie. Après deux années de récession, en 2023 et 2024, l’Allemagne a retrouvé une (faible) croissance de 0,2% en 2025 et prévoit désormais de terminer 2026 sur un +1,3% (estimation de septembre 2026, à comparer au +0,6% estimé en avril 2026).
Cette amélioration est à mettre au crédit de la relance mise en œuvre depuis 2025, principalement sous forme de dépenses publiques dans les infrastructures et le militaire (« bazooka budgétaire ») : ce sont ainsi 98 milliards d’euros qui sont injectés depuis le début de cette année dans l’économie germanique.
Ces vents contraires ont eu un impact négatif sur la demande de transport, entraînant une baisse du combiné de 3,3% depuis 2022, et même de 3,5% pour le combiné rail-route (-1,5% en 2025).
Celui-ci est également pénalisé par le vieillissement du réseau ferré allemand et les nombreux travaux de renouvellement que DB InfraGO doit réaliser, souvent en interceptant une ligne pendant plusieurs mois : ainsi, la ligne de la rive droite du Rhin entre Cologne et Wiesbaden, axe stratégique majeur pour le fret, est totalement interrompue de juillet à décembre 2026 pour une Generalsanierung. Un peu comme si SNCF Réseau interrompait pendant 6 mois notre ligne de la rive droite du Rhône pour une reconstruction complète… ce contexte entraîne ainsi une raréfaction des sillons de qualité et une instabilité accrue dans leur production, initiale aussi bien qu’opérationnelle.
En 2026, deux autres éléments devraient ralentir encore le combiné allemand : la limitation du trafic sur le Rhin en raison de ses eaux très basses (au détriment du fleuve-route) et la suppression depuis fin 2025 de la « route roulante » Fribourg – Milan (au détriment du rail-route) – un des derniers services de transport de camions accompagnés en Europe.
Le transport combiné entre l’Allemagne et la France, un potentiel de développement ?
On a vu l’intensité en valeur du commerce entre l’Allemagne et la France ; en termes de tonnages transportés, et en recoupant différentes sources d’information (Eurostat, Destatis), les données pour 2024 seraient les suivantes :
- autour de 45 millions de tonnes par route,
- autour de 6 millions de tonnes par fluvial (Rhin et Moselle),
- autour de 3 millions de tonnes par rail.
Cette approche sommaire, qui n’intègre pas les flux de transit (Espagne – Allemagne ou France – Pologne), ne détaille pas non plus les parts du combiné faute de données récentes ; pour le rail, on peut estimer qu’une partie de ces 3 millions de tonnes est transportée par l’offre combiné actuelle, dont les services directs relient plusieurs fois par semaine le port de Duisbourg aux terminaux de Lyon, Dourges et Hendaye. A Duisbourg, de très nombreuses correspondances existent, notamment vers l’Europe de l’Est.
Ces éléments laissent ainsi entrevoir le potentiel de développement du combiné rail-route sur l’axe France – Allemagne, un potentiel qui pourrait s’accroître avec les projets de terminaux en Alsace et si le réseau ferré français améliore son offre de gabarit P400 sur les axes le reliant à l’Allemagne (un sujet que votre Combilettre abordera prochainement).
En termes de transit, on remarque enfin une dynamique sur la ligne ferroviaire française de la rive gauche du Rhin, qui permet depuis 2024 de détourner régulièrement des trains du combiné ne pouvant pas circuler par la rive droite en raison des manques de sillons causés par les travaux en Allemagne.
En dépit de ces incertitudes, des perspectives plutôt favorables à moyen terme
Au vu de l’amélioration conjoncturelle cette année, et également de la persistance d’une demande pour du transport plus vert, la profession allemande du combiné semble toujours confiante dans le moyen terme : à l’horizon 2029, SGKV table ainsi sur une progression de 3% des tonnes-kilomètres du rail-route, mais est plus prudent pour le fleuve-route en prévoyant une quasi-stagnation.
Aussi les acteurs poursuivent-ils de nombreux projets d’infrastructures susceptibles de répondre à cette demande : le ministère des transports met ainsi en œuvre une liste de 35 projets ferroviaires, dont 15 sont des projets de modernisation, d’extension, voire de création, de terminaux combiné, et portant par exemple sur les sites de Berlin-Grossbeeren, Ulm-Dornstadt, Ratisbonne, Schwarzheide-Brandebourg ou encore Duisbourg. Les 20 autres projets sont des opérations de modernisation ou d’accroissement des capacités ferroviaires du réseau, principalement sur lignes classiques (Ausbaustrecken) ou sur des nœuds importants.
Sur les terminaux en service, on note que SGKV anticipe un important effort de modernisation, notamment sur les moyens de manutention qui datent majoritairement des années 1990 et vont donc ainsi devoir être modernisés dans la prochaine décennie. Tous ces projets aboutissent, selon SGKV, à un besoin de financement à hauteur de 90 millions d’euros par an sur la période 2026-2033.
Deux dernières prospectives pour terminer :
- compte tenu du contexte géopolitique, la relance budgétaire mise en œuvre depuis 2025 fait la part belle aux investissements, et par conséquent à la mobilité, militaires : il est clair que le transport combiné en Allemagne va s’organiser ces prochaines années autour de ce nouveau « marché » ;
- les grandes infrastructures de connexion ferroviaire européenne bénéficiant à l’Allemagne actuellement en construction, le Fehmarnbelt Tunnel (axe Hambourg – Copenhague) et le projet Rail Baltica (axe vers la Pologne, les pays baltes), sont attendues pour le début de la prochaine décennie, donc là également avec de nouvelles perspectives commerciales.
Pour aller plus loin
Retrouvez ces différents éléments ainsi que d’autres nombreuses informations sur le site de SGKV